
Сколько дней в табеле на аванс за февраль 2020 года
Табель февраль 2020 рабочий, учета рабочего времени, производственный
Февральский рабочий табель учета норм рабочего времени подскажет нам, о нормах рабочего времени в табеле февраля 2020 года производственного календаря по часам и дням работы, а еще о праздничных и выходных днях, что точно пригодится тем, кому важна такая информация.
В февральском табеле норм рабочего времени дней и часов работы, производственном календаре с таким табелем, нормами и рабочим временем на февраль 2020 года, бухгалтера, экономисты и ответственные работники отдела кадров, какие-то другие специалисты, найдут весь тот необходимый им набор информации, который поможет им в их работе, тем более он официальный и утвержден нашим правительством.
Наверняка любой работающий человек время от времени интересуется вопросом о нормах рабочего времени, сколько предстоит отработать в каком-то месяце, какое количество дней и часов работы в нем, а также выходных и праздничных днях, переносах, длинных выходных и другом, еще какой-то информацией.
Именно для них и специалистов подготовлен производственный календарь с табелем рабочего времени на февраль 2020 года, где есть кроме табеля с рабочим временем по дням и часам работы, много чего другого и того, что точно поможет им разобраться во многих интересующих вопросах, например узнать о тех же выходных и праздничных днях, переносах, официальных праздниках.
Для чего нужен табель учета рабочего времени на февраль 2020 года, прежде всего необходим производственный календарь с таким табелем бухгалтерам и кадровикам, а еще экономистам и другим специалистам, чтобы они могли вести учет о рабочих днях и часах, насчитывать заработную плату и отпуска, то есть выполняли свои должностные обязанности. В нем можно найти информацию о рабочих, выходных и праздничных днях, узнать о нормах рабочего времени для 24, 36 и 40 часовой рабочей недели и прочем
Табель учета рабочего времени в производственном календаре на февраль 2020 года, часов и дней работы, нормы
В табеле учета рабочего времени производственного календаря по дням и часам работы на февраль 2020 года, есть необходимая информация о нормах рабочих часов дней, которая необходима для работы и в нем она есть в полном объеме.
Из предлагаемого производственного календаря мы узнаем о табеле учета рабочего времени на 2020 год, о норме рабочих дней и часов работы в 24, 36 и 40 в часовые рабочие недели, как и о выходных и праздничных днях, переносах, и длинных выходных, кстати он официальный и утвержден правительством, а значит и пользоваться им можно безопасно.
Календарь дат 2020, памятные и знаменательные даты, юбилеи
В подготовленном производственном календаре февраля 2020 года с табелем учета рабочего времени, с часами и днями работы, нормами часов и дней, который официально утвержден правительством, есть всей нужной информации, которой в своей работе могут пользоваться профессионалы, специалисты из разных областей экономики и сферы обслуживания. Надеемся он окажется полезным им, как и простым трудящимся нашей страны, которым также иногда хочется знать больше, чем им полагается (юмор)… тем более он всегда рядом и как говорится в любое время «под рукой», всего-то в паре кликов, или же вообще вы поместили эту страницу себе в закладку…
Табель рабочего времени февраль 2020 года (по дням)
| Январь | 31 | 17 | 14 |
| Февраль | 29 | 19 | 10 |
| Март | 31 | 21 | 10 |
| Апрель | 30 | 22 | 8 |
| Май | 31 | 17 | 14 |
| Июнь | 30 | 21 | 9 |
| Июль | 31 | 23 | 8 |
| Август | 31 | 21 | 10 |
| Сентябрь | 30 | 22 | 8 |
| Октябрь | 31 | 22 | 9 |
| Ноябрь | 30 | 20 | 10 |
| Декабрь | 31 | 23 | 8 |
| 1 квартал | 91 | 57 | 34 |
| 2 квартал | 91 | 60 | 31 |
| 3 квартал | 92 | 66 | 26 |
| 4 квартал | 92 | 65 | 27 |
Табель рабочего времени на февраль 2020 года (по часам)
17 рабочих, 14 выходных дней, 2 праздничных дня
| Январь | 136 | 122.4 | 81.6 |
| Февраль | 152 | 136.8 | 91.2 |
| Март | 168 | 151.2 | 100.8 |
| Апрель | 175 | 157.4 | 104.6 |
| Май | 135 | 121.4 | 80.6 |
| Июнь | 167 | 150.2 | 99.8 |
| Июль | 184 | 165.6 | 110.4 |
| Август | 168 | 151.2 | 100.8 |
| Сентябрь | 176 | 158.4 | 105.6 |
| Октябрь | 176 | 158.4 | 105.6 |
| Ноябрь | 159 | 143 | 95 |
| Декабрь | 183 | 164.6 | 109.4 |
| 1 квартал | 456 | 410.4 | 273.6 |
| 2 квартал | 477 | 429 | 285 |
| 3 квартал | 528 | 475.2 | 316.8 |
| 4 квартал | 518 | 466 | 310 |
Табель учета рабочего времени февраль 2020, рабочий календарь
19 рабочих, 10 выходных дней, 1 праздничный день
| 1 | 2 | |||||
| 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| 24 | 25 | 26 | 27 | 28 | 29 |
Профессиональные праздники 2020 года, календарь праздничных дней
Вы узнали в табеле норм рабочего времени на февраль 2020 года, производственном календаре на этот период с нормами дней и часов работы по табелю, можно узнать сколько их всего, когда будут трудовые и праздничные дни по трудовому законодательству, о всех рабочих, выходных и праздничных днях, переносах праздников, длинных выходных и сокращенных, нормах рабочего времени по дня и часам для 24, 36 и 40 часовой рабочей недели, что поможет профессионалам в их работе, узнать российским специалистам о той важной и ценной им информации, которая им наверняка пригодится в их работе, будет полезной на протяжении всего этого временного отрезка.
Праздники (праздничные дни) 2020 года
| 01 января | Новый год |
| 07 января | Рождество Христово |
| 23 февраля | День защитника Отечества |
| 08 марта | Международный женский день |
| 01 мая | Праздник весны и труда (Первомай) |
| 09 мая | День Победы в ВОВ |
| 12 июня | День России |
| 04 ноября | День народного единства РФ |
Длинные выходные в 2020 году
| с 01 по 08 января | 8 | Новогодние каникулы 2020 |
| с 22 по 24 февраля | 3 | День защитника Отечества |
| с 07 по 09 марта | 3 | Международный женский день |
| с 01 по 04 мая | 4 | День Труда (1-е майские) |
| с 09 по 12 мая | 4 | День Победы (2-е майские) |
| с 12 по 14 июня | 3 | День России (июньские) |
Перенос праздников (выходных дней) в 2020 году
| с 04 января (Суббота) | —> | на 04 мая (Понедельник) |
| с 05 января (Воскресенье) | —> | на 12 мая (Вторник) |
| с 23 февраля (Воскресенье) | —> | на 24 февраля (Понедельник) |
| с 08 марта (Воскресенье) | —> | на 09 марта (Понедельник) |
| с 09 мая (Суббота) | —> | на 11 Мая (Понедельник) |
Сокращенные дни в 2020 году
— 30 апреля
— 08 мая
— 11 июня
— 03 ноября
— 31 декабря
Производственный календарь с табелем норм рабочего времени по дням и часам на февраль 2020 года, подсказал нам о днях и часах работы, сколько их по нормам и табелю, а еще стоит отметить, что он официальный и утвержденный, со всем количество рабочих дней и отдыха, то есть он с трудовыми днями, праздничными и выходными, нормами рабочего времени, переносами, длинными выходными и сокращенными днями), им можно смело пользоваться не только любителям (трудящимся), но и профессионалам, тем кому он необходим по долгу службы, для выполнения своих должностных обязанностей.
ср, 02/06/2019 — 08:23 пользователем viktor
Источник: https://kalendargoda.com/tabel-fevral-2020-rabochiy-ucheta-rabochego-vremeni-proizvodstvennyy
Новые правила расчета аванса в 2020 году — Дело
Официально трудоустроенные граждане вправе рассчитывать на своевременную выплату заработной платы. В соответствии с современным законодательством денежные средства перечисляют два раза в месяц. В нормативных актах указана не только процедура предоставления финансов сотрудником, но и порядок формирования аванса и основного оклада.
Понятие аванса и сроки предоставления
По общему правилу зарплата перечисляется с первого по пятнадцатое число следующего за расчетным месяцем. Следовательно, дата перевода аванса определяется на основании перечисления оклада. Например, если заработную плату предоставляют пятого, то аванс выдадут двадцатого.
Правила расчета аванса в 2019-2020 году
Рассмотрим несколько важных правил, применяемых к расчету оклада:
- Применение коэффициента 0,87 к авансу. С аванса не взимается налог 13%, он исчисляется с полного оклада. То есть, бухгалтера по итогам месяца рассчитывают налоговый взнос от всего дохода гражданина;
- Аванс считается за фактически отработанные дни. Во избежание финансовых потерь руководство выплачивает аванс только за реально отработанные дни в первой половине месяца. Таким образом, платежка формируется путем умножения среднедневного дохода на дни присутствия на рабочем месте. Вычитаются не только выходные и праздники, но и дни отпуска и болезни;
- Премии не входят в аванс. Все дополнительные стимулирующие программы в виде выплат не идут в аванс. Единственное исключение обязательные надбавки, например, за стаж или выслугу лет. Бонусы определяются по итогам месяца, поэтому добавляются в заработную плату.
Минимальный размер аванса
С аванса не платится налог, но он учитывается при расчете суммы. Отметим, что отпускные и больничные также не включаются в этот платеж. В отношении этих выплат действуют другие правила и сроки предоставления.
Необходимые показатели при расчете
Читать так же: Что такое агентский договор
Для расчета используются следующие показатели и документы:
- выплаты за предыдущие периоды, если сотрудник трудоустроен более трех месяцев и не было серьезных изменений в размере оклада;
- тарифная сетка, принятая на предприятии;
- расписание работы служащих с отметками о присутствии;
- различные приказы — на отпуск, на внеурочную работу и так далее.
Если у сотрудника есть финансовые обязательства, то их бухгалтер учесть обязан. Например, алиментные платежи, взимаемые в принудительном порядке или выплаты по компенсации ущерба.
Примеры расчетов
Когда оклад рассчитывается на основании фактических дней на работе, то показатели более точные и проще сформировать выплату по авансу. Принцип следующий:
- высчитывается среднедневной доход служащего путем деления оклада на количество рабочих дней в месяце;
- полученный показатель умножается на фактически отработанное время за первую половину месяца.
Подобная схема более сложная, чем просто деление дохода на два, но более правильная. Есть месяца, например, май, когда с первого по пятнадцатое число много праздников и выходных дней.
Механизм начисления
Бухгалтерам важно знать, как формируются документы при выплате аванса. Выдача средств фиксируется только в ведомости, а проводки не делаются. Фактически за работником формируется дебиторская задолженность, которая покрывается при выдаче заработной платы по итогам месяца.
Способы выдачи
- перевод на банковский счет;
- передача наличных денег.
В первом случае назначение платежа — выплата заработной платы за первую половину месяца.
Аванс и налогообложение
Отправка НДФЛ реализуется один раз в месяц.
На основании этого можно сделать вывод, что с аванса взнос не платится. И это действительно так, но бухгалтерия при расчете налога использует общую сумму денежных средств, предоставленных сотруднику, то есть заработная плата плюс аванс.
Таким образом, так как аванс является доходом граждан, с него исчисляется налог, но делается это не в момент выдачи средств, а при переводе основного оклада по факту отработанного месяца.
Статья 226 Налогового кодекса РФ «Особенности исчисления налога налоговыми агентами. Порядок и сроки уплаты налога налоговыми агентами»
Читать так же: Индексация алиментов
Не полностью отработанное время
Сложности с расчетом аванса возникают, если человек в первой половине месяца болел, находился в отпуске или по иным причинам отсутствовал на рабочем месте. По закону работодатель оплачивает только те дни, когда человек фактически присутствовал на службе.
Формула расчета авансового платежа в данном случае будет следующая:
- К окладу добавляются стандартные надбавки, например, за выслугу лет;
- Полученная сумма делится на норму рабочих дней в конкретном месяце — это среднедневной доход гражданина;
- Показатель умножается на количество фактически отработанных дней с первого по пятнадцатое число.
Итоговая сумма и будет равна авансу. С нее не вычитается НДФЛ, так как это делает с заработной платы.
Аванс и отпуск
- Отпуск с 1 по 15 число — в данном случае работодатель вправе не начислять авансовый платеж, так как в первой половине месяца не было фактически отработанных дней.
В комментарии к постановлению Минтруда, такая процедура допустима;
- Отпуск с 5 по 20 число — в этом примере человек был на службе четыре дня в начале месяца, за них он получить заработную плату в первой половине месяца;
- Отпуск с 10 по 25 число — так как период отдых захватил только пять дней первой части расчетного периода, то аванс выплатят за остальные дни.
Процедура расчета размеров платежа будет зависеть от принятой в компании: с учетом выходных и праздников или без них.
Аванс и командировка
Каких-либо изменений, связанных с нахождением человека в командировке нет. Так как работа в другом городе приравнивается к обычной. Процедура расчета и выплаты аванса реализуется по стандартной схеме.
Если так случилось, что по документам человек находился в командировке, но его там не было, а деньги выплатили, то работодатель вправе откорректировать платеж по итогам месяца.
Ответственность работодателя
По российскому законодательству за несвоевременную выплату зарплаты предусмотрено наложение санкций на работодателя, также административная ответственность накладывается в случае неправильных расчетов. В коллективном договоре предприятия должны быть прописаны сроки перечисления денежных средств.
В случае нарушений со стороны работодателя на должностное лицо и предприятие накладываются санкции в виде денежного штрафа:
| Первый раз | Повторное нарушение | |
| Бухгалтер или ИП | 10000 рублей | 30000 рублей |
| Юридическое лицо | 30000 рублей | 60000 рублей |
Читать так же: Фонд оплаты труда
В КоАП также указано, что допустимо отстранение от должности должностного лица сроком до трех лет.
Сотрудники компании вправе подать иск на предприятие, при наличии задержки в выплате заработной платы. В случае выигрыша в суде служащие получат компенсацию за каждый день просрочки. Однако, подобные судебные тяжбы длятся месяцами и даже годами, поэтому обращение в суд — крайняя мера.
В соответствии с современным российским законодательством заработная плата должна перечисляться дважды в месяц, притом период между выплатами должен быть равен пятнадцати дням.Любая задержка в переводе грозит наложением административных санкций на должностное лицо и компанию.
Существует несколько способов вычисления аванса, по общему правилу, это половина оклада с учетом доплат, но за вычетом премий.
Источник:
За взносы и НДФЛ в 2020 году надо отчитываться по-новому
В 2020 году бухгалтеров ждет очень много новшеств. В этом материале рассмотрим изменения, которые касаются отчетов по НДФЛ и страховым взносам: форм РСВ, 2-НДФЛ, 3-НДФЛ, 4-НДФЛ, 6-НДФЛ.
Рсв и обособки
Федеральным законом № 325-ФЗ от 29.09.19 внесены масштабные поправки в НК, в том числе для организаций с обособленными подразделениями.
Со следующего года, чтобы платить взносы и отчитываться по ним по месту нахождения обособленного подразделения, будет недостаточно наделить его правом начисления зарплаты и сообщить об этом в ИФНС.
Вводится дополнительное условие. У обособки должен быть свой счет в банке.
С 01.01.
2020 плательщики страховых взносов обязаны сообщать в налоговый орган по месту нахождения организации о наделении обособленного подразделения (включая филиал, представительство), созданного на территории РФ, которому открыт счет в банке, полномочиями (о лишении полномочий) начислять и производить выплаты и вознаграждения в пользу физлиц в течение 1 месяца со дня наделения его соответствующими полномочиями (лишения полномочий).
Аналогично и со сдачей РСВ. Сдавать расчет по месту обособки надо будет только тогда, когда она наделена полномочиями, имеет счет в банке и об этом сообщено в ИФНС.
2-НДФЛ, 6-НДФЛ и обособки
Организации, имеющие несколько обособленных подразделений на территории одного муниципального образования, будут вправе перечислять НДФЛ в бюджет по месту нахождения одного из таких обособленных подразделений, либо по месту нахождения организации, если указанная организация и ее «обособки» имеют местонахождение на территории одного муниципального образования, выбранному налоговым агентом самостоятельно.
Поправки в п.7 ст. 226 НК и п.2 ст. 230 НК внесены Федеральным законом № 325-ФЗ от 29.09.2019.
- При этом налоговый агент обязан уведомить о выборе налогового органа не позднее 1-го числа налогового периода налоговые органы, в которых он состоит на учете по месту нахождения каждой «обособки».
- Уведомление о выборе налогового органа не подлежит изменению в течение года.
- Уведомления представляются в налоговый орган в случае, если изменилось количество обособленных подразделений на территории муниципального образования или произошли другие изменения, влияющие на порядок представления 2-НДФЛ и 6-НДФЛ.
- Бланк соответствующего уведомления уже разработан, но пока официально не утвержден.
- Соответственно, отчитываться по формам 6-НДФЛ и 2-НДФЛ тоже надо будет в те выбранные обособки.
Обо всех новшествах по НДФЛ и страховым взносам расскажут на семинаре, который состоится 21 ноября.
Записывайтесь!
Рсв , 6-ндфл и 2-ндфл в электронной форме
Плательщики страховых взносов, у которых численность физлиц, в пользу которых начислены выплаты и иные вознаграждения, за расчетный (отчетный) период превышает 10 человек, а также вновь созданные (в том числе в результате реорганизации) организации, у которых численность указанных физлиц превышает данный предел, представляют РСВ в электронной форме с использованием усиленной квалифицированной электронной подписи по ТКС.
Это правило для РСВ действует начиная с отчетного периода за 1 квартал 2020 года, пояснила ФНС № БС-4-11/21726@ от 23.10.2019.
Аналогичные правила вводятся и для форм 2-НДФЛ и 6-НДФЛ. При численности более 10 человек сдавать отчеты надо будет электронно.
Проверка РСВ и 6-НДФЛ
Двумя письмами ФНС направила два новых контрольных соотношения (№ БС-4-11/21381@ от 17.10.2019 по 6-НДФЛ и № БС-4-11/21382@ от 17.10.2019 по РСВ), которые будут применяться налоговиками для проверки отчетности.
Данные по доходам физлиц, указанные в отчетности, будут сравниваться с МРОТ и со среднеотраслевой зарплатой по региону. При проверке РСВ будут сравнивать доход каждого отдельного работника, указанный в строке 210 подраздела 3.2, а при проверке годового расчета 6-НДФЛ учитывать данные 2-НДФЛ по каждому работнику (в части доходов от оплаты труда).
Если суммы выплат окажутся меньше МРОТ и среднеотраслевой зарплаты, работодателя заподозрят в занижении налоговой базы и ему будут слать требование дать пояснения или внести исправления в отчетность.
Риски новых контрольных соотношений обсудят на семинаре. Приходите, скучно точно не будет.
Новая РСВ
Приказом ФНС от 18.09.2019 № ММВ-7-11/470@ утверждена новая форма РСВ, сдавать которую надо будет с 1 квартала 2020.
В новой форме, в частности,
- исключается лист со сведениями о физлице, не являющимся ИП;
- из раздела 1 убрана строка «Сумма страховых взносов, подлежащая уплате за расчетный (отчетный) период», суммы взносов будет указываться только за три последних месяца расчетного (отчетного) периода;
- в приложение 1 добавлена строка для вычета расходов при расчете взносов с доходов по договорам авторского заказа и др. договоров, указанны в п.2 ст.421 НК.
Новая 3-НДФЛ
Приказом ФНС № ММВ-7-11/506@ от 07.10.2019 утверждена новая форма декларации 3-НДФЛ, которая будет применяться при сдаче отчета за 2019 год.
В новой форме изменены:
- приложение 2 «Доходы от источников за пределами Российской Федерации, облагаемые налогом по ставке (001)__%»;
- приложение 5 «Расчет стандартных и социальных налоговых вычетов, а также инвестиционных налоговых вычетов, установленных статьей 219.1 Налогового кодекса Российской Федерации»;
- приложение 7 «Расчет имущественных налоговых вычетов по расходам на новое строительство либо приобретение объектов недвижимого имущества».
Также заменены штрих-коды страниц декларации.
Ранее в приложении 5 при получении социального вычета на лечение ранее вся сумма указывалась по одной строке, а теперь расходы на лекарства выделены в отдельную строку.
Источник: https://okarb.ru/otchetnost/novye-pravila-rascheta-avansa-v-2020-godu.html
Табель учета рабочего времени на 2019‑2020 год
Ведение табеля необходимо, прежде всего, для учета времени, отработанного сотрудниками. Данная обязанность работодателей закреплена в статье 91 ТК РФ. Отсутствие табеля само по себе является нарушением. Организация-работодатель в этом случае может быть оштрафована на 50 тыс. рублей (ч. 1 ст. 5.27 КоАП РФ).
Бесплатно вести табель учета рабочего времени в бухгалтерском веб‑сервисе
Правильное и своевременное ведение табеля не только спасет от штрафа, но и значительно облегчит жизнь бухгалтерии. В большинстве учетных программ на этот документ «завязаны» расчет зарплаты по итогам месяца; среднего заработка, выплачиваемого при предоставлении отпусков и направлении в командировки, и проч.
Программа на основании кодов, проставленных в табеле, сама определяет, какие периоды и суммы нужно учесть при расчете, а какие следует исключить. Это существенно сокращает трудоемкость вычислений, но в то же время повышает «цену» недочетов при заполнении табеля.
Неправильное указание кода или времени работы может привести к неверному определению среднего заработка и неточностям в расчетах. А это, в свою очередь, повлечет ошибки при исчислении налогов.
Также табель используется при начислении социальных пособий (например, пособия по уходу за ребенком).
Не обойтись без этого документа и при расчете среднесписочной численности сотрудников.
Бесплатно сдать сведения о среднесписочной численности через интернет
Помимо этого, табель может применяться для контроля за уплатой «зарплатных» налогов и других обязательных платежей. В частности, с его помощью можно проверить, правильно ли были определены базы по страховым взносам и НДФЛ, а также расходы на оплату труда.Наконец, корректно заполненный табель облегчит формирование статистической отчетности. К примеру, форма П-4 «Сведения о численности и заработной плате работников» практически полностью составляется по данным табеля.
Заполнить форму П-4 по новым правилам и сдать в Росстат через интернет
Формы табеля учета
Для учета рабочего времени предусмотрены унифицированные формы. Бюджетные организации должны использовать форму № 0504421 по ОКУД, которая утверждена приказом Минфина от 30.03.15 № 52н.
Коммерческие организации могут применять форму № Т-12 или форму № Т-13. Обе формы утверждены постановлением Госкомстата от 05.01.04 № 1.
Основное отличие между ними заключается в следующем: в форме № Т-13 отсутствует часть, посвященная расчетам по заработной плате. При этом Указания по заполнению формы № Т-12 разрешают и в этой форме не заполнять листы, посвященные расчету зарплаты. Это возможно, если ведется раздельный учет рабочего времени и расчетов с персоналом.
Соответственно, выбор между данными формами в основном зависит от настроек учетной программы. Так, если в организации учет расчетов с персоналом совмещен с учетом рабочего времени, то нужно использовать форму № Т-12 и заполнять в ней раздел 2. Если же учет рабочего времени отделен от расчетов с персоналом, то можно использовать любую из указанных форм.
Рассчитать «сложную» зарплату с коэффициентами и надбавками по большому количеству работников Попробовать бесплатно
Как фиксировать отработанное время
Законодательство допускает два варианта заполнения форм № Т-12 и № Т-13.
Первый (наиболее распространенный) подразумевает ведение табеля сплошным методом — регистрируются явки, неявки и любые отклонения от «нормальной» работы (сверхурочная работа, командировки, работа в выходные и т.п.).
Второй вариант предусматривает регистрацию в табеле только отклонений от нормального режима труда (неявок, командировок, сверхурочной работы и т.п.).
ИСТОРИЯ ВОПРОСА. До того времени, когда еще не было повсеместного распространения учетных программ, выбор метода заполнения Табеля зависел, как правило, от установленного в организации режима рабочего времени.
При постоянной продолжительности рабочего дня (смены) кадровый работник мог ежедневно отмечать в Табеле только тех сотрудников, которые не вышли на работу, либо трудились меньше или больше положенного. В отношении остальных работников подразумевалось, что они присутствовали на рабочем месте ровно столько, сколько указано в трудовом договоре.
Если же количество отработанных часов в различные дни (смены) могло отклоняться от нормы, то кадровой службе нужно было ежедневно вносить в Табель данные обо всех работниках, чтобы контролировать переработки.Сегодня, когда кадровый учет почти полностью автоматизирован, метод отклонений практически не используется. Объяснение простое: при компьютерной обработке форм № Т-12 и № Т-13 пустые ячейки недопустимы.
Поэтому в настоящее время большинство работодателей ежедневно вносят в Табель данные о явке сотрудников. Для этого в верхней строке указывается код «Я» или «01» (если используются цифровые, а не буквенные коды), а в нижней строке проставляется цифра, соответствующая продолжительности рабочего дня в часах (обычно это «8»).
Возможны ситуации, когда в Табеле появляются дополнительные коды. К примеру, если сотрудник привлекается к сверхурочной работе.
В таком случае в верхней ячейке за соответствующий день будет указано сразу несколько кодов, а в нижней проставлены соответствующие им часы.
Так, если сотрудник проработал сверхурочно два часа, то в верхней графе табеля за такой день нужно проставить «Я/С» (или «01/04», если используются цифровые коды), а в нижней — «8/2».
Ведите табель и рассчитывайте зарплату в веб-сервисе Вести бесплатно
Как отмечать отпуск
Если работник направляется в отпуск, то соответствующие дни в табеле учета рабочего времени отмечаются специальными кодами. При этом нижняя ячейка — количество часов — не заполняется.
Для отражения в формах № Т-12 и № Т-13 отпусков используются следующие обозначения: ОТ (09) — для основного ежегодного оплачиваемого отпуска, ОД (10) — для дополнительного оплачиваемого отпуска, предоставляемого некоторым сотрудникам (например, работникам с ненормированным днем; ст. 116 ТК РФ). Учебному отпуску соответствует код У (11), а отпуску «за свой счет» — код ДО (16).
Чтобы обозначить отпуск по беременности и родам применяется код Р (14). Этот же код используется в случае удлиненного отпуска, предоставленного из-за осложненных родов (ст. 255 ТК РФ). Для отражения отпуска по уходу за ребенком до трех лет используется код ОЖ (15).
ВАЖНО. Для цели заполнения табеля нет разницы между отпуском по уходу за ребенком до 1,5 лет и отпуском по уходу за ребенком до 3 лет. В любом из этих случаев ставится код ОЖ (15) за все дни соответствующего отпуска.
Бесплатно рассчитать зарплату, отпускные и пособия в веб‑сервисе
Выходные и праздничные дни в Табеле на 2020 год
По общему правилу, выходные и праздничные дни отмечаются в формах № Т-12 и № Т-13 кодом В (26) без проставления соответствующих часов. Однако если в эти дни сотрудник привлекается к работе, то надо отразить работу в выходной или праздничный день.
Для этого предусмотрен специальный код РВ (03). При этом в нижней ячейке нужно проставить количество часов работы в выходной день. А за день отгула, если таковой будет предоставлен работнику в качестве компенсации за труд в выходной день, в табеле следует указать НВ (28).
Срок хранения Табеля учета рабочего времени
Общий срок хранения форм № Т-12 и № Т-13 составляет пять лет. Этот срок исчисляется с 1 января года, следующего за тем, по которому велся Табель. Исключение составляют Табели, в которых была отражена информация о сотрудниках, занятых на работах с вредными и опасными условиями труда.
Эти документы нужно хранить 75 лет. Такие правила установлены Федеральным законом от 22.10.04 № 125-ФЗ «Об архивном деле в Российской Федерации» (п. 1 ст. 17 и ст. 21.1 закона) и Перечнем типовых управленческих архивных документов, утвержденным приказом Минкультуры от 25.08.10 № 558 (п. 1.4 и ст.
586 перечня).
Законодательство не регламентирует, как именно и где конкретно работодатель должен хранить табели (как за текущий год, так и за предыдущие годы).
Чтобы не возникло претензий со стороны контролеров, заполненный Табель учета рабочего времени на 2020 год надо распечатать и подписать.На документе должны расписаться три человека: сотрудник, ответственный за ведение табеля, руководитель структурного подразделения и работник кадровой службы.
ВНИМАНИЕ. Поскольку табель должен содержать подписи указанных ответственных лиц, хранить его в электронном виде нельзя. Иначе возможны ситуации, когда подписать документ не получится (например, если сотрудник уволился, уехал, умер и т.п.). Обычно формы № Т- 12 или № Т-13 составляют за месяц, распечатывают и подписывают. Затем их собирают в единый табель за год.
Распечатанный и подписанный табель можно хранить в бухгалтерии, в кадровой службе, либо у руководителя (его секретаря).
В таких случаях целесообразно определить работника, ответственного за сохранность документов.
Если же организация имеет собственный архив, либо заключила договор со специализированной компаний на внеофисное хранение архива, то по окончании года табель следует сдать в соответствующий архив.
Бесплатно составлять кадровые документы по готовым шаблонам и вести кадровый учет в веб-сервисе
Образец заполнения табеля учета рабочего времени
В отделе продаж ООО «Лабиринт-2019» числится 5 сотрудников, включая руководителя. При заполнении табеля учета рабочего времени отдела за октябрь 2019 года были учтены следующие данные.
Руководитель отдела Николашина О.И. отработала месяц полностью.
Старшему менеджеру Сердюкову П.И. 28, 29 и 30 октября по его просьбе был предоставлен отпуск без сохранения зарплаты.
Референт отдела Чеботарева Н.Е. брала неделю (с 14 по 20 октября) в счет очередного оплачиваемого отпуска, однако во время отпуска заболела. Больничный лист оформлен на 16 и 17 октября. В результате отпуск был продлен на 2 дня (21 и 22 октября).
Менеджер Бурновская Е.Г. весь месяц находилась в отпуске по уходу за ребенком.
Водитель-экспедитор Дуганов Е.В. был в командировке четыре дня (с 1 по 4 октября), а в течение двух дней (8 и 9 октября) привлекался к сверхурочной работе. Кроме того, по производственной необходимости он работал в выходной день (12 октября), в связи с чем ему был предоставлен отгул (14 октября).Ниже представлены образец титульной страницы и раздела «Учет рабочего времени» табеля по форме № Т-12, заполненные на основании приведенных данных (по клику на картинке откроется полный размер изображения).
Данные о работе
Источник: https://www.Buhonline.ru/pub/beginner/2019/11/15212
Заполняем табель учета рабочего времени правильно
Как заполнять табель учета рабочего времени? И какие изменения внести в табель при переводе сотрудников на удаленную работу из-за карантина, при уходе на самоизоляцию? Приведем краткий алгоритм:
1. Взять унифицированный бланк или разработать собственный.
2. Оформить шапку документа.
3. Вписать всех сотрудников, сгруппировав их по отделам.
4. Проставить коды (в том числе в случае карантина или объявления правительством нерабочих дней) и посчитать отработанные часы.
5. Подписать и передать в бухгалтерию.
Утвержденный постановлением Госкомстата от 05.01.2004 № 1 табель использования рабочего времени помогает кадровой службе и бухгалтерии предприятия:
- учитывать время, отработанное или не отработанное наемным работником;
- контролировать соблюдение графика рабочего времени (явки, неявки, опоздания);
- иметь официальные сведения об отработанном каждым работником времени для расчета зарплаты или составления статистической отчетности.
Бухгалтеру он поможет подтвердить правомерность начисления или неначисления сумм зарплаты и компенсаций каждому работнику. Кадровику — отследить явку и в случае необходимости обосновать взыскание, наложенное на работника.
Табель учета рабочего времени относится к формам документов, которые выдаются работнику при увольнении вместе с трудовой книжкой по его запросу (ст. 84.1 ТК РФ).
Стоит отметить, что унифицированные формы табелей № Т-12 и № Т-13 с 01.01.2013 не обязательны для применения. Но учет вести работодатели обязаны (ч. 4 ст. 91 ТК РФ). Организации и ИП вправе использовать другие способы контроля времени нахождения сотрудников на рабочих местах. Но по факту формат бланка, разработанный Госкомстатом, достаточно удобен и продолжает повсеместно применяться.
Кто отвечает за учет отработанного времени в организации
По указаниям по применению и заполнению форм первичных учетных документов:
- табель рабочего времени на 2020 год составляет и ведет уполномоченное лицо;
- подписывают документ руководитель подразделения и работник кадровой службы;
- после чего он передается в бухгалтерию.
Как мы видим, правила не устанавливают должность работника, который использует бланк табеля учета рабочего времени. Руководство вправе назначить любого для выполнения этой задачи. Для этого издается приказ с указанием должности и фамилии ответственного лица. Если приказ о назначении такого работника не выпущен, то обязанность вести учет должна быть прописана в трудовом договоре.
Иначе требовать от сотрудника ведение учета неправомерно. В крупных организациях в каждом отделе назначается такой работник. Он заполняет в течение месяца бланк, отдает на подпись начальнику отдела, тот, в свою очередь, проверив данные, передает форму кадровику.
Сотрудник отдела кадров сверяет информацию, заполняет на ее основе необходимые для своей работы документы, подписывает табель и передает бухгалтеру.
В маленьких фирмах такая длинная цепочка не соблюдается — ведение табеля учета рабочего времени работников возложено на кадрового работника, и он ежемесячно передает заполненный документ в бухгалтерию.
Приведем инструкцию, как вести табель учета рабочего времени, которая поможет правильно отразить данные.
Чем отличаются формы № Т-12 и № Т-13
Отличаются две утвержденные формы тем, одна из них (Т-13) используется в учреждениях и фирмах, где установлен специальный турникет, — автоматическая система, контролирующая явку сотрудников.
А форма Т-12 является универсальной и содержит, кроме того, дополнительный раздел 2. В нем отражают расчеты с работниками по оплате труда.
Но если фирма ведет расчеты с персоналом как отдельный вид учета, раздел 2 просто остается пустым.
Пошаговая инструкция заполнения
Применяются два правила заполнения табеля учета рабочего времени 2020, выбор делает работодатель:
- сплошное заполнение — каждый день отмечаются все явки и неявки;
- заполнение по отклонениям — отмечаются только опоздания, неявки.
Приведем для примера инструкцию по заполнению формы Т-13 методом сплошного заполнения.
Шаг 1. Название организации и структурного подразделения
Вверху вписывают название фирмы (Ф.И.О. ИП) и наименование структурной единицы: например, отдел продаж, отдел маркетинга, производственный отдел и т. п.
Шаг 2. Код по ОКПО
ОКПО — общероссийский классификатор предприятий и организаций. Содержится в базах Росстата, состоит из:
- 8 цифр — для юрлиц;
- 10 цифр — для ИП.
Шаг 3. Номер документа и дата составления
Номер документу присваивается по порядку.
Датой составления обычно проставляется последний день отчетного месяца.
Шаг 4. Отчетный период
Табель учета рабочего времени сдают за месяц — период с первого по последнее число июня в нашем случае.
Шаг 5. Информация о работнике
Для каждого сотрудника отдела заполняется отдельная строка.
Указывают порядковый номер, фамилию и должность работника.
Табельный номер присваивается каждому работнику и используется во всех внутренних документах учета. Сохраняется за сотрудником на все время работы в организации и не передается другому человеку еще несколько лет после увольнения.
Шаг 6. Сведения о явках и количестве часов
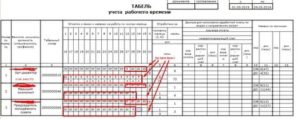
Для заполнения информации о явках и неявках сотрудников используют сокращенные условные обозначения. Их список вы найдете в конце статьи в отдельном пункте. В нашем примере для работника Петрова А.А. использовано 4 сокращения:
- Я — явка (в случае явки в нижней ячейке записывают количество отработанных часов);
- В — выходной;
- К — командировка;
- ОТ — отпуск.
Шаг 7. Итоговое количество дней и часов за месяц
В 5-й графе указывают число отработанных дней и часов за каждые полмесяца.
В 6-й графе — итоговое число дней и часов за месяц.
Шаг 8. Сведения для начисления зарплаты
Код вида оплаты определяет конкретный вид денежной выплаты, зашифрованный цифрами. Полный список кодов смотрите в конце статьи. В примере использованы:
- 2000 — зарплата (оплата труда);
- 2012 — отпускные.
Корреспондирующий счет — бухгалтерский счет, с которого списываются затраты на указанный вид оплаты труда. В нашем случае счет списания зарплаты, командировочных выплат и отпускных один и тот же.
В столбце 9 указывается количество проработанных дней или часов по каждому виду оплаты труда. В нашем случае в верхней ячейке внесены дни явки и командировки, в нижней — дни нахождения в отпуске.
Если ко всем работникам в течение месяца применим один вид оплаты труда (зарплата), то код вида оплаты и номер счета пишут сверху, графы 7 и 8 оставляют пустыми, указывая только отработанные дни или часы в графе 9. Вот таким образом:
Шаг 9. Сведения о причинах и времени неявки
Графы 10-12 содержат код причины неявки и количество часов отсутствия. В нашем примере работник отсутствовал 13 дней:
- 3 дня — в связи с командировкой;
- 10 дней был в отпуске.
Шаг 10. Подписи ответственных лиц
Табель подписывают в конце месяца:
- сотрудник, ответственный за ведение;
- руководитель отдела;
- кадровый работник.
Отметки об отпуске
Перед тем как отмечать отпуск в табеле учета рабочего времени, важно учесть следующие моменты:
- какой вид отпуска проставлять;
- период отпуска — с какого по какое число отдыхает работник;
- каким методом заполняется табель — сплошным или регистрируются только отклонения.
Разные виды отпуска обозначаются такими сокращениями:
ОТ | очередной оплачиваемый отпуск |
ОД | дополнительный оплачиваемый |
ДО | административный (без сохранения ЗП) |
У | учебный с сохранением ЗП |
УВ | учебный без отрыва от производства (сокращенный день) |
УД | учебный без сохранения ЗП |
Р | по беременности и родам |
ОЖ | по уходу за ребенком до 3 лет |
ОЗ | без сохранения ЗП в предусмотренных законом случаях |
ДБ | дополнительный без сохранения ЗП |
При использовании обоих методов заполнения табеля условное обозначение отпуска проставляется за каждый день отсутствия работника. Просто при использовании сплошного метода остальные дни заполняются явками (условный код «Я»), а при методе учета отклонений — остаются пустыми.
Остальные обозначения и коды
Приведем буквенные обозначения, используемые в табеле учета рабочего времени, в виде таблиц.
Присутствие на рабочем месте:
Я | работа в дневное время |
Н | в ночное время |
РВ | работа в выходные и праздники (используется, если сотрудник выходит на работу в дни, объявленные нерабочими в связи с карантином |
С | сверхурочная |
ВМ | вахтовым методом |
Командировки и повышение квалификации:
К | служебная командировка |
ПК | повышение квалификации с отрывом от труда |
ПМ | повышение квалификации с отрывом от труда в другой местности |
Отсутствие на рабочем месте:
Б | временная нетрудоспособность (больничный) с выплатой пособия (используется и в том случае, если работник находится на карантине) |
Т | временная нетрудоспособность без выплаты пособия |
ЛЧ | сокращенный рабочий день в предусмотренных законом случаях |
ПВ | вынужденный прогул при незаконном отстранении (увольнении) |
Г | неявка в связи с исполнением государственных (общественных) обязанностей |
ПР | прогул без уважительных причин |
НС | режим неполного рабочего времени |
В | выходные и праздничные нерабочие дни (ставится и для случаев установления нерабочих дней в связи с карантином) |
ОВ | дополнительный оплачиваемый выходной |
НВ | дополнительный неоплачиваемый выходной |
ЗБ | забастовка |
НН | невыясненная причина неявки |
РП | простой по вине работодателя |
НП | простой по не зависящим ни от кого причинам |
ВП | простой по вине работника |
НО | отстранение от работы (оплачиваемое) |
НБ | отстранение без сохранения ЗП |
НЗ | приостановка работы при задержке ЗП |
Если работник выходит на работу в дни, объявленные президентом как нерабочие в связи с карантином по коронавирусу (30.03-03.04.2020), в табеле рекомендуется ставить код РВ с указанием отработанных часов.
Приведем только основные цифровые коды видов оплаты труда (полный перечень — в приказе ФНС России от 13.10.2006 № САЭ-3-04/706@):
2000 | трудовые выплаты (ЗП, вознаграждения) |
2010 | выплаты по гражданско-правовым договорам |
2012 | отпускные |
2300 | больничное пособие |
2530 | оплата в натуральной форме |
2760 | материальная помощь при увольнении и выходе на пенсию |
3020 | проценты по вкладам |
Образец таблицы учета рабочего времени сотрудников
Источник: https://ppt.ru/rabochee-vremia/zapolnenie-tabelya