
Разница между зарплатой главного бухгалтера и бухгалтера
Профстандарт «Бухгалтер» – «дорожная карта» бухгалтерской профессии
Важно: с 6 апреля 2019 года действует новый профессиональный стандарт «Бухгалтер» (утвержден приказом Минтруда России от 21.02.2019 № 103н). Он обязывает всех бухгалтеров, которые не имеют профильного образования, пройти программу профессиональной переподготовки. Подробнее о новом профстандарте читайте в новой статье на сайте Контур.Школы.
Профессиональный стандарт «Бухгалтер» утвержден приказом Минтруда России от 22.12.2014 № 1061н. По сути, профстандарт — это «дорожная карта» бухгалтерской профессии.
Что такое «профессиональный стандарт»
Профессиональный стандарт характеризует квалификацию, необходимую работнику для осуществления определенного вида профессиональной деятельности. Составляющие квалификации — знания, умения, навыки и опыт работы (ст. 195.1 ТК РФ).
Специальность определяет трудовую функцию, а квалификация отражает уровень мастерства в рамках специальности (ст. 15 ТК РФ). Таким образом, профессиональный стандарт «Бухгалтер» устанавливает квалификацию, необходимую для работы по соответствующей специальности. Причем этот документ зарегистрирован в Минюсте России и опубликован официально.
Требования к квалификации работников определяются их должностными обязанностями, которые, в свою очередь, обусловливают наименования должностей (письмо Роструда от 30.04.2008 № 1028-с).
Как пользоваться профстандартом?
В профессиональном стандарте «Бухгалтер» (далее — Стандарт) выделены две должности — бухгалтер и главный бухгалтер.
Для каждой должности определена обобщенная трудовая функция, которая детализирована посредством конкретного перечня трудовых функций.
В отношении каждой функции указано, какие именно трудовые действия, умения и знания необходимы для ее реализации.
Очевидно, работник бухгалтерии как лицо, непосредственно заинтересованное, проштудирует Стандарт самостоятельно. Пересказывать его не имеет смысла. Рассмотрим отдельные моменты.Профессиональный стандарт бухгалтера, скачать Приказ Минтруда от 22.12.2014 1061н.
Профессиональный стандарт для главного бухгалтера
От главного бухгалтера требуется составление и представление финансовой отчетности экономического субъекта. Эта обобщенная функция включает в себя:
- составление бухгалтерской отчетности;
- составление консолидированной финансовой отчетности (по МСФО);
- внутренний контроль ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности;
- ведение налогового учета и составление налоговой отчетности, налоговое планирование.
Во-первых, Стандарт относит налоговую отчетность к финансовой отчетности. В принципе это справедливо. Ведь суммы налогов, полученные в результате налогового учета, отражаются на счетах бухгалтерского учета. А во-вторых, Минтруд России считает, что рядовому бухгалтеру вести налоговый учет не под силу.
На основании Стандарта единственного бухгалтера компании, составляющего отчетность, следует именовать (в трудовом договоре и в трудовой книжке) главным (абз. 3 ч. 2 ст. 57 ТК РФ).
Профессиональный стандарт для бухгалтера
Бухгалтер должен выполнять итоговое обобщение фактов хозяйственной жизни. Эта обобщенная функция подразумевает подсчет в регистрах бухучета итогов и остатков, закрытие оборотов по счетам.
Стандарт относит к категории бухгалтеров служащих, занятых бухгалтерскими операциями и учетом (код 4121 по Общероссийскому классификатору занятий ОК 010-93, утв. постановлением Госстандарта РФ от 30.12.1993 № 298). В обязанности таких работников входит выполнение несложных расчетов по отдельным участкам бухгалтерского учета. Следовательно, бухгалтер может не знать всех участков учета.
Работодателю целесообразно дифференцировать квалификацию бухгалтеров — например, предусмотреть должности «ведущий бухгалтер», «старший бухгалтер», «бухгалтер участка» (по учету расчетов, основных средств, материалов и пр.), «бухгалтер-стажер» (на практике — «помощник бухгалтера»). Круг обязанностей бухгалтера каждой категории детально характеризует должностная инструкция.
Примечательно, что кассиры относятся к служащим сферы обслуживания (код 421 по ОК 010-93). Бухгалтерами они не считаются. Получается, что после кассира участок «Касса» должен обрабатывать еще и бухгалтер. Такая двойная обработка информации неудобна, да и не практикуется.
Новый стандарт бухгалтера. Требования к знаниям
В целом Стандарт предъявляет не просто высокие, а максимальные требования к знаниям как главных, так и «рядовых» бухгалтеров. Эти требования являются отражением нормативных требований к ведению учета, включая составление отчетности.
На основании профстандарта каждый специалист может наметить для себя конкретные направления повышения квалификации. В Школе Бухгалтера вы можете обновить и систематизировать знания, получить практические навыки и найти ответы на свои вопросы. Все наши курсы повышения квалификации разработаны с учетом профстандарта «Бухгалтер».
Так, бухгалтеру необходимы знания основ законодательства об архивном деле, о социальном и медицинском страховании, пенсионном обеспечении, а также гражданского, трудового, таможенного законодательства.
А вот знать МСФО бухгалтеру необязательно. Напрашивается вывод, что Стандарт не предполагает ведение учета на основе МСФО. Главный бухгалтер составляет консолидированную финансовую отчетность путем трансформации данных, содержащихся в регистрах бухгалтерского учета, составленных по российским правилам.
Стандарт вменяет в обязанности бухгалтера составление калькуляций себестоимости продукции (работ, услуг). Для этого ему необходимы представления о технологии, организации производства и управления, принятых в компании. Калькулирование предполагает и владение отраслевыми инструкциями (письмо Минфина России от 29.
04.2002 № 16-00-13/03). Между тем Квалификационный справочник должностей руководителей, специалистов и других служащих (утв. постановлением Минтруда России от 21.08.1998 № 37) предусматривает должность экономиста по бухгалтерскому учету и анализу хозяйственной деятельности. Подлежит ли она упразднению — неясно.
Отметим, что от главбуха ожидается знание судебной практики по вопросам бухгалтерского учета. Хотя знание арбитражной практики по налоговым спорам несравненно важнее.
К сожалению, пониженных требований к бухгалтерам, ведущим учет на малых предприятиях или в условиях специальных налоговых режимов, Стандарт не предусматривает.Профессиональный стандарт для бухгалтеров, главных бухгалтеров – смотрите вебинар в Школе бухгалтера.
Образование и стаж
Требования Стандарта к образованию и стажу приводят в замешательство. Дело в том, что Закон № 402-ФЗ (п. 1, п. 2 ч. 4, ч. 5 ст.
7) устанавливает подобные ограничения лишь для главных бухгалтеров, причем в определенных случаях (в зависимости от организационно-правовой формы экономического субъекта, сферы его деятельности и пр.).
В иных случаях, прямо неоговоренных, законодатель специальных требований к бухгалтерам не предъявляет.
В соответствии со Стандартом бухгалтер должен иметь либо среднее профессиональное образование, либо дополнительное профессиональное образование. Но даже при наличии такого образования — еще и опыт практической работы по учету и контролю не менее 3-х лет.
Возникает парадокс: специалист, получивший необходимое образование после вступления Стандарта в силу, но не имеющий означенного опыта, к работе по специальности допущен не будет. Тогда какой смысл в получении образования? Скажем, учет и контроль осуществляет табельщик (Квалификационный справочник должностей руководителей, специалистов и других служащих, утв.
постановлением Минтруда России от 21.08.1998 № 37). Не вправе работать бухгалтером и лицо, имеющее неоконченное высшее образование.
Дополнительное профессиональное образование: программы повышения квалификации и программы профессиональной переподготовки. К освоению этих программ допускаются лица, имеющие либо получающие среднее профессиональное и (или) высшее образование (ст. 76 Федерального закона от 29.12.2012 № 273-ФЗ «Об образовании в Российской Федерации»).
Главбух, не имеющий высшего образования, должен иметь опыт практической работы не менее 5-ти лет из последних 7-ми календарных лет работы, связанной с ведением бухгалтерского учета, составлением бухгалтерской (финансовой) отчетности либо с аудиторской деятельностью.
Наличие дополнительного профессионального образования по специальным программам и опыт работы не менее трех лет – требования, предъявляемые к соискателям, не имеющим профильного образования (письмо Минтруда России от 12.01.2016 № 14-3/В-3).
А вот каким критериям должен отвечать руководитель экономического субъекта, принявший ведение учета на себя (ч. 3 ст. 7 Закона № 402-ФЗ), – об этом Стандарт вообще умалчивает. Хотя подобные решения весьма распространены и способны в значительной мере повлиять на качество финансовой отчетности.В таблице приведена выдержка из профстандарта «Бухгалтер» о требованиях к образованию, обучению, опыту работы и особым условиям допуска к работе:
| Требования к образованию и обучению | Среднее профессиональное образование — программы подготовки специалистов среднего звена Дополнительное профессиональное образование по специальным программам | Высшее образование, Среднее профессиональное образованиеДополнительные профессиональные программы — программы повышения квалификации, программы профессиональной переподготовки |
| Требования к опыту практической работы | При специальной подготовке по учету и контролю не менее трех лет | Не менее пяти лет из последних семи календарных лет работы, связанной с ведением бухгалтерского учета, составлением бухгалтерской (финансовой) отчетности либо с аудиторской деятельностью, при наличии высшего образования — не менее трех лет из последних пяти календарных лет |
| Особые условия допуска к работе | В отдельных экономических субъектах к главному бухгалтеру или иному должностному лицу, на которое возлагается ведение бухгалтерского учета, могут устанавливаться дополнительные требования |
Чем грозит несоответствие профстандарту?
Трудовой договор может быть расторгнут работодателем в случае несоответствия работника занимаемой должности или выполняемой работе вследствие недостаточной квалификации, подтвержденной результатами аттестации. Это указано в статье 81 ТК РФ.
Недостаточный стаж, как и отсутствие необходимого образования, не могут быть основанием для увольнения.
Бухгалтерским работникам «на местах» ничего не грозит. Буквального следования стандарту можно опасаться при приеме на работу. Кстати, требования стандарта уже взяли «на вооружение» кадровые агентства, подбирающие персонал для бухгалтерий.
Источник: https://School.Kontur.ru/publications/407
Финансовый директор и главный бухгалтер: в чем разница?
09.05.2017 12 659 2 Время на чтение: 8 мин. :
Сегодня мы поговорим о том, чем отличаются должности финансовый директор и главный бухгалтер на предприятии. Бывает, что в одной компании есть обе этих должности, бывает — только одна из них.
В чем-то они схожи, но все же есть и существенные отличия, которые я и рассмотрю ниже. Прочитав эту статью вы узнаете, кто такой финансовый директор, кто такой главный бухгалтер, чем они занимаются, и что входит в их должностные обязанности.
Итак, обо всем по порядку.
Должность «Финансовый директор»
Финансовый директор — это управляющая должность (что уже видно из названия), один из ведущих ТОП-менеджеров на предприятии, чаще всего он входит в состав Совета директоров, то есть, является человеком, способным влиять на ключевые решения в стратегии развития фирмы.
Финансовый директор находится в прямом подчинении у генерального директора (президента) компании. Эта вакансия может называться несколько иначе, например, «заместитель директора по финансовым вопросам», «вице-президент по финансам» и т.д.
Должностная инструкция финансового директора, прежде всего, включает в себя следующие ключевые должностные обязанности:
- Разработка и внедрение стратегии и тактики управления финансами предприятия;
- Стратегическое и ежемесячное финансовое планирование;
- Обеспечение финансовой стабильности предприятия, достаточности капитала, оборотных средств и т.д.;
- Ответственность за формирование и сдачу финансовой отчетности предприятия.
Финансовый директор не только оптимизирует состояние финансов внутри предприятия, но и всегда анализирует внешнюю инфраструктуру, стараясь выстроить финансовую политику фирмы таким образом, чтобы она оптимально ей соответствовала.
Финансовый директор может являться, а может не являться материально ответственным лицом, а также может наделяться, а может не наделяться правом первой или второй подписи на документах компании.
Должность «Главный бухгалтер»
Главный бухгалтер — это руководитель всей бухгалтерии предприятия — отдела компании, в функции которого входит проведение всех финансовых операций и контроль над ними. Эта должность тоже напрямую подчиняется руководителю компании.
Бухгалтер может быть «главным», даже если он вообще единственный на предприятии. Подпись главного бухгалтера на многих документах (например, на платежных документах) так же необходима, как и подпись директора — без нее документ будет считаться недействительным.
Должностная инструкция главного бухгалтера включает в себя такие должностные обязанности:
- Ведение и контроль над ведением бухгалтерского учета на предприятии;
- Составление и сдача финансовой отчетности;
- Контроль над соблюдением законодательных норм в части совершения хозяйственных операций на предприятии;
- Контроль над правильным и своевременным начислением и выплатой заработной платы сотрудникам;
- Учет активов, имущества компании;
- Контроль над дебиторской и кредиторской задолженностью;
- Обеспечение взаимодействия предприятия с банками;
- Внутренний финансовый контроль на предприятии;
- Контроль над своевременностью перечисления налогов и других обязательных платежей в бюджет и внебюджетные фонды;
- Обеспечение финансового документооборота на предприятии и контроль над сохранностью финансовых документов.
Главный бухгалтер наделяется правом второй подписи, которой подписывает отчетность, банковские документы и многое другое. Также он вправе издавать распоряжения, обязательные для исполнения подчиненными сотрудниками бухгалтерии.
Главный бухгалтер на предприятии всегда является материально ответственным лицом, а при проведении налоговых проверок или выявлении каких-либо нарушений в отчетности компании на него лично может быть наложен административный штраф, а в отдельных случаях он даже может быть привлечен к уголовной ответственности.
Чем отличается финансовый директор от главного бухгалтера?
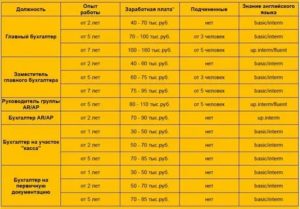
Теперь давайте выделим ключевые отличия финансового директора от главного бухгалтера. Если кратко — то все они сводятся к уровню компетенции в распоряжении финансами предприятия — у финансового директора этот уровень выше.
Так, финансовый директор может распоряжаться финансовыми средствами компании, принимать решения о том, куда их направить, а главный бухгалтер — нет, он только выполняет распоряжения руководства по этому поводу.
Но при этом главный бухгалтер, выполняя указания, следит за тем, чтобы финансовые операции велись в соответствии с законодательством, не «портили» отчетность, соответствовали общей финансовой стратегии предприятия, были проведены максимально грамотно и корректно.
Финансовый директор анализирует как внутреннюю так и внешнюю финансовую инфраструктуру, в то время как главный бухгалтер сосредоточен только на внутренней.
Финансовый директор занимается построением максимально эффективной финансовой модели на предприятии, а главный бухгалтер следит за тем, чтобы она соответствовала законам и нормативам хозяйственной деятельности.
В своей работе финансовый директор постоянно общается и взаимодействует с другими ТОП-менеджерами компании, с внешними бизнес-партнерами, инвесторами, а главный бухгалтер — с руководителем фирмы, своими подчиненными бухгалтерами и представителями внешних контрольно-надзорных организаций (налоговая, фонды, статистика и т.д.).
Главный бухгалтер всегда является материально ответственным лицом на предприятии, и может быть подвержен наложению административных взысканий со стороны контролирующих органов, а финансовый директор — не всегда.
Если на предприятии одновременно имеются должности финансового директора и главного бухгалтера, то они, как правило, не находятся в подчинении друг у друга, а оба подчиняются первому руководителю фирмы. Их должностные обязанности четко разграничиваются и не совпадают. Если же на предприятии имеется только одна из этих должностей, то в круг ее обязанностей могут быть включены обязанности обеих.Теперь вы имеете представление о том, чем отличается финансовый директор от главного бухгалтера на предприятии, и что входит в должностные инструкции этих специалистов.
На этом у меня все. Становитесь финансово грамотными вместе с сайтом Финансовый гений. , изучайте предложенные материалы, задавайте вопросы и общайтесь на форуме. Увидимся на страницах сайта!
Источник: https://fingeniy.com/finansovyj-direktor-i-glavnyj-buxgalter-v-chem-raznica/
Чем отличается бухгалтер от главного бухгалтера: особенности и отличия
Каждое предприятие имеет подразделение для сбора сведений о его активах и долгах перед третьими лицами. Оно занимается подготовкой документально подтвержденных и систематизированных сведений. С помощью такой информации руководством принимаются выверенные решения. От качества работы бухгалтеров во многом зависит экономическая эффективность хозяйствования компании.
Чем занимаются бухгалтеры
Зачастую профессия бухгалтера считалась, чуть ли не технической, связанной с предоставлением информации. Однако в рыночных условиях ответственность таких специалистов выросла.
Их рекомендации опытные руководители нередко используют для выработки стратегии и тактики развития.
Бухгалтеры собирают и обрабатывают конкретную и достоверную экономическую и финансовую информацию о функционировании субъекта хозяйствования.
Такие материалы могут представлять собой
- Отчётность, составляемую бухгалтерами.
- Инвентаризационные документы.
- Первичные документы и учётные регистры.
- Аналитические записки и справки.
Эта информация направляется руководителям предприятия, контролирующим и фискальным органам государства. С ее помощью анализируются экономические процессы, и осуществляется контроль финансовой деятельности.
Бухгалтеры специализируются по основным направлениям финансовой, учетной и отчетной деятельности.
Это преимущественно работа, связанная с:
- Учетом производственных затрат и расчетом себестоимости товаров и услуг.
- Направлением средств на трудовые и социальные выплаты.
- Анализом и фиксацией сведений об основных средствах, произведенной продукции, материалах и запасах.
- Проведением операций с наличностью по кассе, оборотом ценных бумаг.
- Контролем правильности и законности проведения финансовых операций.
- Составлением, накоплением и упорядочением поступающих материалов.
К названию их должностей могут прилагаться уточнения по специализации. Бухгалтер может состоять в штате предприятия или выполнять свои функции по совместительству. Часто он подчиняется прямо главбуху.
Там, где хозяйственая деятельность объемнее, создается бухгалтерское подразделение, которое может иметь свои отделы, возглавляемые старшими бухгалтерами.
Существуют и другие варианты осуществления бухгалтерской работы.
Профессия бухгалтера сегодня достаточно востребована и престижна. Сегодня в ней ценятся работники, обладающие широким кругом знаний и аналитическими способностями. Однако деятельность бухгалтера жестко регламентируется законодательством, а ошибки работников приводят к штрафам и санкциям.
Преимущественно на предприятиях создаются бухгалтерии, возглавляемые главными бухгалтерами, напрямую подчиненными руководителю.
Специфика бухгалтерии зависит от масштабов деятельности и отраслевой принадлежности предприятия и прочих обстоятельств. Огромное значение здесь имеет уровень компьютеризации, опыт и квалифицированность бухгалтерского персонала.
Поэтому роль руководителя бухгалтерии в организации бухучета переоценить трудно. Его статус зачастую определяется законом.
В частности, он персонально отвечает за:
- Выработку на предприятии политики учета финансов и имущества.
- Эффективность деятельности бухгалтерской службы.
- Достоверность предоставляемой информации о состоянии финансов.
- Осуществление финансовых операций в соответствии с законодательством.
Он обязан наряду с руководителем подписывать платежные документы. Без его подписи они не исполняются. Для всех работников предприятия его указания о предоставлении в бухгалтерию необходимой информации обязательны.
Только по согласованию с главбухом могут быть приняты на работу, уволены или переведены внутри предприятия материально ответственные работники. Существуют специальные процедуры при необходимости подписания им по требованию руководителя сомнительных документов.
У руководителя бухгалтерии в сравнении с другими работниками более длительный испытательный срок.
Какие функции у главбуха
В его функциональные обязанности входит:
- Организация в предусмотренном порядке инвентаризации и учета имущества предприятия и понесенных им издержек
- Обеспечение сверки взаиморасчетов с партнерами, контроля смет, обоснованности установления себестоимости продукции, не допущение потерь
- Участие в установлении внутренних производственных возможностей, анализе его экономики и подведении итогов работы субъекта хозяйствования
- Контроль правильности использования средств фонда зарплаты, формирования окладов должностных лиц и соблюдения штатной дисциплины
- Организация направления и выплату любых видов оплаты и стимулирования труда.
Государством определяется его обязанность своевременного перечисления налоговых и приравненных к ним платежей в бюджет.
Он отвечает за формирование финансовых фондов юрлица, возврат кредитов банков, а также за работу с разными видами задолженности.
В случае выявления хищений и недостач вместе с юристами оформляет соответствующие материалы, контролирует их передачу в правоохранительные органы.Помимо этого в его обязанности входит подготовка достоверной отчетности и своевременное ее направление в налоговые и другие органы. Он также вместе с другими вопросами должен обеспечивать внутренний контроль и сохранность документов бухгалтерии.
В чем разница
Суть отличий заключается в следующем:
- Бухгалтер является рядовым исполнителем и подчинен руководителю бухгалтерии.
- Компетенция бухгалтера определяется его функциональными обязанностями, у главбуха она определена законом.
- Статус главбуха устанавливается законодательно, его подчиненные руководствуется своими должностными инструкциями.
- Главбух обязан ставить свою подпись на финансовых документах вместе с руководителем. Такого рядовой бухгалтер делать не может.
- Главный бухгалтер является членом руководства предприятия и участвует в принятии решений. Бухгалтер является рядовым работником, отвечающим за порученный участок работы.
Источник: https://vchemraznica.ru/chem-otlichaetsya-buxgalter-ot-glavnogo-buxgaltera/
Зарплата бухгалтеров в России: какой уровень в среднем и от чего он зависит?
Профессия бухгалтера востребована в любой сфере деятельности и является одной из самых важных. Работа экономических специалистов заключается в ведении системы учета, которая разработана на основе действующего законодательства страны. Задача бухгалтера следить за финансовой стороной своего предприятия и своевременно уплачивать налоги.
С одной стороны, ведение бухгалтерских дел строго регламентируется работодателем, с другой – под строгим контролем Министерства финансов. Поэтому зарабатывает бухгалтер хорошо тогда, когда не считает, сколько он сил и умения вкладывает во все тонкости учета. На самом деле это уважаемые люди на любом предприятии и бесценные сотрудники.
Средняя зарплата бухгалтера
Ни один сотрудник, имеющий определенный стаж работы, не возьмется утверждать, что средняя зарплата простого бухгалтера во всех регионах одинаковая. Нельзя сказать, что это полное игнорирование вопроса, но существует некоторая секретность, ведь в работе задействованы все финансовые счета и расчеты.
И чтобы понять, настолько профессия бухгалтер в России хорошо оплачиваемая, нужно проанализировать предложения по зарплате от работодателей, которые набирают в свой штат сотрудников.
- Лидирующей стороной по количеству открытых вакансий является Московская область – 22,6%.
- Второе место занимает Ленинградская область – 7,4%.
- Третье место досталось Краснодарскому краю – 4,4 %
Как видно с приведенного описания, разрыв в процентном соотношении между областями значительный и порой превышает 15,2%
Всего открыто 980 вакансий по профессии бухгалтер, но среди них:
- специалисты без опыта работы;
- бухгалтер среднестатистического звена;
- специалист высшей категории;
- бухгалтер-кассир.
Для 48% предложенных вакансий работодатели указали на заработную плату в размере 20–45 тысяч рублей.
Также насчитывается 25% объявлений о предоставлении работы с указанием регламентированной зарплаты 45–60 тысяч рублей.
И только 14% работодателей указали зарплату 60–90 тысяч рублей.
Наиболее высокооплачиваемой вакансией в столице является должность бухгалтера, соответственно зарплата в Москве доходит до 100 000 рублей. Если изучить все тонкости своей работы и получить официальный стаж, есть возможность увеличить в несколько раз свой уровень доходов, а также можно рассчитывать на больший прирост прибыли.
При необходимых знаниях и обучении профессии с занимаемой должности бухгалтера можно перейти на место в высшем руководящем составе и дорасти до директора по экономике.
Абитуриентов привлекает выбор специальности высокой зарплатой и то, сколько получает определенная категория. Для того чтобы получить хорошую должность, нужно набираться опыта и знаний около 5 лет.
Специалист высшей категории отвечает за всю финансовую сторону предприятия, и в этом деле ответственность очень высокая, ведь требования к бухгалтеру предъявляются очень серьезные.
Зарплата бухгалтера в Москве и других крупных городах
Как только появились в мире деньги, так и возникла профессия счетовода. Именно таким определением назывались специалисты в Древней Индии.
Но их функции значительно отличались от основных обязанностей бухгалтера и были не такими сложными, как у специалистов наших дней.
Но в России эта специальность была введена только в XVIII веке, и, соответственно, зарплата повышалась по мере обязанностей и требований.
Что касается этого года, то зарплата в Москве и других крупных городах варьируется по следующим показателям. Доходы указаны в тысячах рублей за месяц.- Москва – 35–100;
- Санкт-Петербург – 30–60;
- Волгоград и прилегающие области – 25–35;
- Казань – 27–40;
- Екатеринбург – 28–50;
- Нижний Новгород – 30–35;
- Новосибирск – 28–40;
- Ростов-на-Дону – 25–38;
- Омск – 25–38;
- Самара – 25–37;
- Челябинск – 27–40;
- Уфа – 25–36.
Как видно, заработки в профессии бухгалтера зависят от регионов, а кроме того – от отрасли и типа занятости.
Теперь вы имеете примерное представление о том, какая зарплата у бухгалтера в городах.
От каких факторов зависит уровень заработной платы
Даже если проанализировать все высокие доходы бухгалтера по областям и регионам, то узнать точную цифру заработка по профессии в России все равно не получится.
Средняя зарплата зависит от следующих факторов:
- Уровень компании. Каждый руководитель устанавливает сумму оклада исходя из штатных сотрудников. И если одна компания способна заплатить, к примеру, 90 000 рублей, то другая, находящаяся в соседнем квартале, не способна оценить труд экономических профессий в таком размере. Даже в одном районе шкала показателей дохода специалистов будет отличаться друг от друга. Следует учитывать, что главбух в нефтяной компании будет зарабатывать существенно выше, чем его коллега в кафе;
- Должность. На начальном этапе выпускнику вуза максимум на что можно рассчитывать, так это на место работы помощника бухгалтера, но никак не на должность в руководящем составе;
- Охватываемый регион. Даже самый высококлассный специалист из региона будет получать гораздо меньше, чем бухгалтер из большого города, несмотря на то, что у него больше ответственность;
- Дополнительный вид заработка. Если имеется хороший опыт за плечами, всегда есть возможность найти еще один источник дохода и создать свой бизнес. И многие специалисты одновременно с основной работой выполняют финансовые отчеты небольших частных организаций, которые не имеют возможности взять в штатное расписание лишнего сотрудника. И если работник имеет время и желание, то почему бы ему не предложить свои услуги тем, кто в этом нуждается. Поэтому вся ваша прибыль зависит от того, насколько вы способны выгодно продавать свои знания и умения.
Хотите видеть подобные статьи в ленте? Подпишитесь и поставьте Лайк!Еще больше на сайте:HRMONITOR.RU
Источник: https://zen.yandex.ru/media/id/5c84de1b76993f00b37ba8f7/5d26379343bee300ae834c11
Чем отличается бухгалтер от главного бухгалтера: особенности и отличия — Что лучше

Бухгалтерский учет и налоговый учет — это два законодательно закрепленных вида учета для каждой организации, осуществляющей производственную или иную деятельность на территории государства.
Однако, несмотря на использование обоими видами одинаковой информации и документов, между ними имеется множество отличий в целях, задачах, пользователях информации, а главное, в их законодательном регулировании.
Что такое налоговый учет
Налоговый учет — это процесс обобщения информации с целью определения налоговой базы для их начисления. Этот процесс проводится на основании отчетности и сведений в первичных документах организации, которые должны вестись в соответствии с порядком, определенным Налоговым кодексом государства.
Учетная система предприятия
Главной целью этого учета является постоянное формирование полной и правильной информации о доходах и расходах организации для определения налоговой базы отчетного периода. Уже на основании этих данных бухгалтерия начисляет и уплачивает различные налоги, а также проводит анализ показателей для их оптимизации и минимизирования налоговых рисков.
Обратите внимание! Ведение этого учета — обязанность всех предприятий, которые осуществляют деятельность на территории страны. Порядок его ведения на предприятии должен быть закреплен в его учетной политике.
Организация может осуществлять налоговый учет по одному из следующих вариантов:
- Отдельно от бухучета. Этот вариант больше всего подходит для крупных компаний, где оба вида учета обычно ведутся в разных подразделениях.
- На базе бухучета. Этот вариант предполагает максимальное сближение обоих видов учета.
- Способом корректировки данных бухучета. Разница между обоими видами заметна только в ситуациях, когда между ними возникают отклонения.
- Ведение системы налогового учета в специальном плане счетов. Дополнительные счета разрабатываются и вводятся к рабочему плану счетов.
Отличия между бухгалтерским и налоговым учетом
Главное отличие между обоими видами учета — цель обобщения информации и ее пользователи.
Если в налоговом учете информация формируется для определения налоговой базы и используется контролирующими органами и квалификационными налоговыми консультантами, то бухгалтерский нужен для формирования наиболее полной информации о состоянии дел фирмы, которая учитывает все факторы и включает в себя все совершенные операции. Основными пользователями сведений бухучета являются учредители и руководители предприятия.
Различия исходят из различных документов, на основании которых они строятся. Для налогового учета главным документом является Налоговый кодекс Российской Федерации и положения к нему.
Бухгалтерский — регулируется Федеральным законом «О бухгалтерском учете», положениями по бухгалтерскому учету (ПБУ) и другими законодательными актами.
При проведении сравнительного анализа можно выявить различия в следующих категориях: признание доходов и расходов, расчет амортизации, создание резервов, оценка МПЗ, прямые и косвенные расходы.
Отличия между учетами
Различия в признании доходов в бухгалтерском и налоговом учете
Доходы предприятия в бухучете регламентируются ПБУ 9/99 «Доходы организации», в налоговом — ст.41 НК РФ «Принципы определения доходов», главой 23 и 25 НК РФ (часть вторая).
Краткая классификация доходов в обоих видах учета:
| Бухгалтерский | Налоговый |
| Доходы от основного вида деятельности — выручка от продажи, оплата за выполнение работ, оказание услуг. | Доходы от продажи товаров (работ, услуг) — выручка. |
| Прочие доходы, регламентированные п.7 ПБУ 9/99. Перечень доходов открытый. | Внереализационные доходы, регламентированные ст.250 НК РФ. Перечень доходов закрытый и включает в себя 25 видов дохода. |
Также достаточно серьезное отличие при определении доходов состоит в дате их признания. Разница в датах признания доходов зависит от методов ведения учета.
Бухгалтерский в основном ведется методом начисления (кроме организаций, ведущих учет упрощенным способом, в этом случае им разрешен кассовый метод признания доходов). Ведение налогового учета может проводиться как кассовым, так и методом начисления.
Поэтому при их сравнении дата признания одних и тех же доходов может отличаться от вида учета, если для них применяются различные методы ведения.
Признание доходов
Различия в признании расходов в бухгалтерском и налоговом учете
Расходы организации для бухучета регулируются ПБУ 10/99 «Расходы организации», для налогового — п.1 ст.252 НК РФ.
Классификация расходов в обоих видах следующая:
| Бухгалтерский | Налоговый |
| Выбытие активов, возникновение обязательств, из-за которого происходит уменьшение капитала организации. | Экономически оправданные и документально подтвержденные издержки предприятия. |
Для того, чтобы расходы были приняты к налоговому учету они должны соответствовать нескольким требованиям:
- обоснованность;
- документальное подтверждение;
- образовались в результате деятельности, направленной на получение дохода.
Отличия в признании расходов могут быть не только в различных их видах, но и в следующих случаях:
- Некоторые расходы в налоговом учете нормируемые. Это значит, что сумма таких расходов принимается не полностью, а в размере, определенном нормативами законодательно. В бухучете, если сумма признана расходами, она принимается целиком.
- Также, как и при признании доходов, момент принятия расходов для бухгалтерского и налогового учета может отличаться. Это зависит от используемого метода ведения исчисления налогооблагаемой базы — метод начисления или кассовый метод.
Из-за различий в признании доходов и расходов бухгалтерская прибыль и налоговая прибыль могут отличаться друг от друга. Это отличие называется временной разницей.
Временная разница — это доходы и расходы в бухгалтерском учете, которые формируют бухгалтерскую прибыль в одном периоде, а налоговую прибыль — в другом.
Признание расходов
Различия амортизации в бухгалтерском и налоговом учете
Начисление амортизации на объекты основных средств в бухучете регулируется ПБУ 6/01, а в налоговом — ст.259 НК РФ. Для бухгалтерского учета признаются следующие способы начисления амортизации:
- линейный;
- метод уменьшаемого остатка;
- метод списания стоимости по сумме чисел лет срока полезного использования;
- метод списания стоимости пропорционально объему продукции (работ).
В налоговом учете разрешено использовать только два метода амортизации основных средств: линейный и нелинейный. Таким образом, если руководство предприятия выбирает различные способы расчета сумм амортизации, тогда возникает разница в данных показателях.
Различия возможны также при определении срока полезного использования основного средства. Для целей бухучета срок полезного использования объекта определяется самостоятельно исходя из особенностей основного средства.
В налоговом срок полезного использования объекта устанавливается на основании Классификации основных средств, где такой срок устанавливается законодательно.
Также в этом учете возможно применение повышающих или понижающих коэффициентов к норме амортизации, которые либо ускоряют выбытие объекта (при его работе в условиях повышенной сменности), либо уменьшают расходы текущего периода.Такие коэффициенты могут применяться также и при начислении амортизации на лизинговое имущество. Амортизационная премия (расходы на капитальные вложения) применяется исключительно в условиях налогового учета и уменьшает налогооблагаемую прибыль.
Различия между бухгалтерским и налоговым учетом при создании резервов
Резервы — это ресурсы, которые создаются на предприятии, за счет которых в дальнейшем списываются текущие расходы. При планировании и создании резервов необходимо учитывать, что в бухучете существуют обязательные резервы (учитывая исключения) и резервы, которые не обязательны к формированию.
Резервы
В налоговом учете создание обязательных резервов не предусмотрено. Все резервы создаются добровольно, это является правом организации, которое должно быть закреплено в ее учетной политике. Создавать резервы для этого вида учета имеют право только те предприятия, которые для целей налогообложения применяют метод начисления.
| Вид резерва | Бухгалтерский | Налоговый |
| На отпуска и вознаграждения в заработную плату по итогам за год | Обязательный резерв (исключение — предприятия, ведущие упрощенный бухучет) | Создается добровольно, регулируется ст.324.1 НК РФ |
| По сомнительным долгам (для страхования сомнительной дебиторской задолженности) | Обязателен для всех предприятий (согласно п.70 Приказа № 34н) | Создается добровольно, регулируется п.3 ст.266 НК РФ |
| На гарантийный ремонт | Обязательный резерв (исключение — предприятия, ведущие упрощенный бухучет) | Создается добровольно, регулируется ст.267 НК РФ |
| На ремонт основных средств и недвижимости | Не создается | Создается добровольно |
| Под снижение стоимости ТМЦ | Обязательный резерв (исключение — предприятия, ведущие упрощенный бухучет) | Не создается |
| Под обесценение финансовых вложений | Обязательный резерв, если предприятие узнало. Что стоимость финансовых вложений значительно снижается (исключение — предприятия, ведущие упрощенный бухучет) | Не создается |
| На НИОКР | Не создается | Создается добровольно |
Хоть в бухучете может быть создано 5 резервов, в налоговом у организации отсутствуют обязательства по формированию таких же резервов.
Различия в способах оценки МПЗ
Методы оценки МПЗ на балансе предприятия в обоих видах учета одинаковы с 01.01.2015 года, когда законодательно был отменен метод определения цены ЛИФО. На сегодняшний день организация вправе избрать один из следующих методов определения стоимости МПЗ:
| Метод | Бухгалтерский | Налоговый |
| ПБУ 5/01 | п.8 ст.254 НК РФ | |
| ФИФО | Этот метод основывается на способе оценки МПЗ по стоимости первых по времени приобретения товаров. | |
| По себестоимости каждой единицы товара | В случае такой оценки товарно-материальных ценностей бухгалтер ведет поштучный учет каждого изделия (товара). Это достаточно трудоемкий метод, поэтому он применяется в организациях с небольшим запасом дорогостоящих МПЗ, к примеру, в ювелирных магазинах. | |
| По средней стоимости списываемого товара | Это наиболее простой и удобный способ оценки МПЗ. Он основан на использовании усредненной стоимости материалов. Товары разбиваются на группы, для каждой из которых сначала рассчитывается среднемесячная стоимость в рублях. Затем определяется стоимость списанных за месяц товаров путем умножениях их количества на полученную среднюю стоимость. |
Важно! При избрании единого метода оценки стоимости имущества различия между ними будут отсутствовать.
Методы оценки МПЗ
Различия в определении прямых и косвенных расходов
Классификация затрат на прямые и косвенные производится с целью определения себестоимости товара, а также для расчета налогооблагаемой базы.
Согласно ст.318 НК РФ при использовании метода начисления для определения налогооблагаемой базы организация вправе разделить расходы на производство и реализацию на прямы и косвенные. Перечень прямых расходов, связанных с производством товаров, должен быть закреплен в учетной политике предприятия.
При этом прямые расходы для целей налогового учета относятся на текущий период только после того, как вся продукция, на стоимость которой они отнесены, была реализована. Косвенные затраты уменьшают налогооблагаемую базу в том периоде, в котором они возникли, и не зависят от реализации продукции.
В бухучете прямые расходы непосредственно включаются в себестоимость продукции (товаров, услуг), а косвенные распределяются по видам продукции условно в зависимости от определенных в учетной политике предприятия коэффициентов распределения. Прямые расходы в бухучете учитываются на счетах 20 и 23, а косвенные — на счетах 25, 26 и 44, где они накапливаются, а в конце месяца списываются проводками в дебет счетов 20 и 23.
На сегодняшний день все изменения законодательства в области бухгалтерского и налогового учета направлены на развитие сближения этих двух сфер. Но даже при наличии порой значительных расхождений в некоторых вопросах оба вида учета на предприятии тесно связаны друг с другом, так как в их основе неизменно лежит хозяйственная деятельность предприятия.
Источник:
Разница между бухгалтерской фирмой и частным бухгалтером
Татьяна Никанорова
18.10.2018
Давайте посмотрим, в чем разница между частным бухгалтером на дому и бухгалтерской фирмой. При этом условимся, что мы говорим о хорошем частном бухгалтере и хорошей бухгалтерской фирме. Нет смысла сравнивать плохого частника с хорошей фирмой, как нет смысла и в сравнении наоборот.
Кто такой хороший частный бухгалтер или хорошая бухгалтерская фирма
Условимся, что под хорошим бухгалтером или хорошей бухгалтерской фирмой мы понимаем вот такой набор:
- И частный бухгалтер, и бухгалтерская фирма работают по договору. Частный бухгалтер при этом скорее всего зарегистрирован как ИП. Бухфирма может регистрироваться как ИП, так и ООО. Если оба работают официально по договору – это правильно, это хороший признак. Договор защищает обе стороны, это позиция win-win.
- Наш хороший частный бухгалтер – профессионал, и в хорошей бухгалтерской фирме работают также профессионалы. Ну правда, нет никакого смысла сравнивать качественную работу с некачественной. Оба наши претендента дают постоянное(!) высокое качество работы.
- Оба претендента несут материальную ответственность за свои ошибки, прописанную в договоре. Если в договоре ничего не написано – взыскивать убытки будете по суду, долго, шансы средние.
Источник: https://sosh16zernograd.ru/meditsina-i-zdorove/chem-otlichaetsya-buhgalter-ot-glavnogo-buhgaltera-osobennosti-i-otlichiya.html